
Экономический показатель (бухгалтерский учет)
Часть производственных запасов предприятия, представляющая собой стоимость сырья, материалов, полуфабрикатов и затрат на обработку, которые не завершены до конца отчетного периода. Включается в баланс как элемент оборотных активов.
Близкие слова
- НЗП
- незаконченная продукция
На конец месяца сумма незавершенного производства составила 5 миллионов рублей.
Аудиторы проверили корректность расчета стоимости незавершенного производства на складе.
Технологическая стадия (производство)
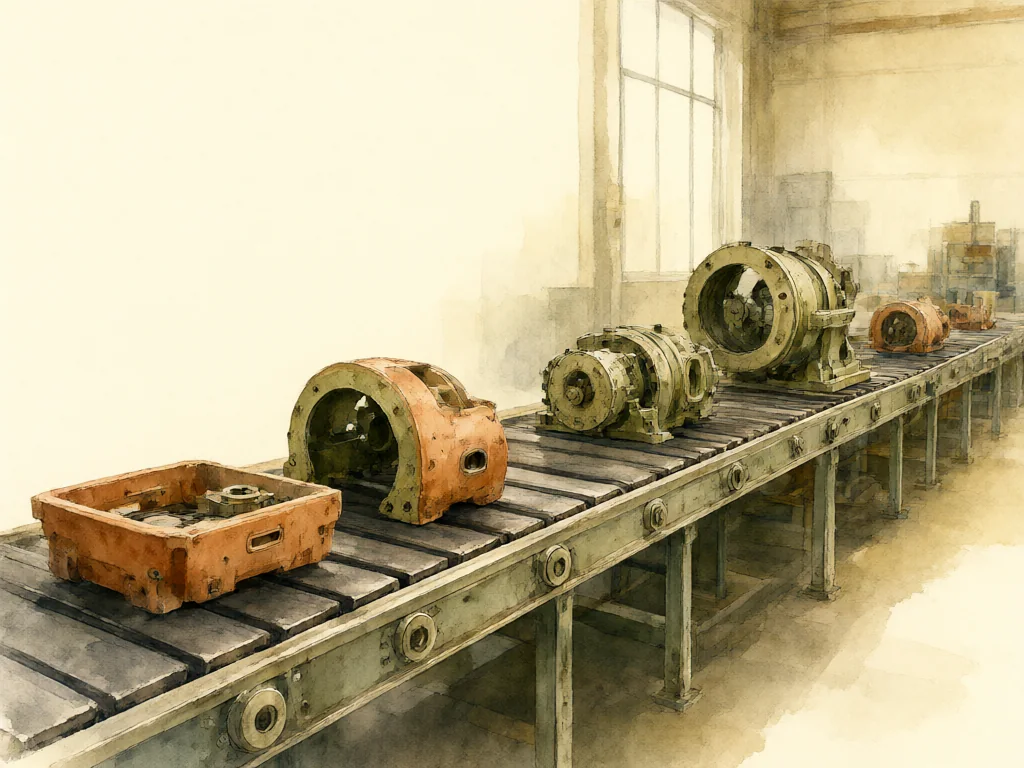
Процесс или состояние изделия, которое находится между началом обработки сырья и моментом его сдачи как готового товара. На этой стадии изделие может находиться в цехах, на рабочих местах или в промежуточных хранилищах.
Близкие слова
- промежуточная стадия
- полупродукт (в широком смысле)
Партия деталей перешла из незавершенного производства на участок окончательной сборки.
Увеличение времени пребывания детали в незавершенном производстве снизило оборачиваемость капитала.
Методы оценки незавершенного производства
Существует несколько подходов к тому, как именно учитывать НЗП в финансовой отчетности. Наиболее распространен метод фактической себестоимости, при котором затраты распределяются пропорционально степени готовности продукции или объемам выполненных работ. Альтернативой является нормативный метод, где стоимость НЗП определяется на основе заранее установленных норм расхода материалов и трудозатрат. Выбор метода зависит от специфики отрасли: для массового производства чаще используют нормативы, а для уникального или серийного — фактические данные.
Отличия от готовой продукции и запасов сырья
Незавершенное производство занимает промежуточное положение между сырьевыми запасами и готовой продукцией. Сырье — это материалы, еще не вовлеченные в технологический процесс. Готовая продукция — это изделия, полностью прошедшие все этапы производства, упакованные и принятые отделом технического контроля (ОТК). НЗП же характеризуется наличием добавленной стоимости: к затратам на материалы уже прибавились затраты на труд и амортизацию оборудования, но изделие еще не может быть реализовано. Важно не путать НЗП с «незавершенным строительством», которое учитывается как долгосрочное вложение активов, а не как часть текущих оборотных средств.